

DropPay
A-Tono Payment Institute S.p.A.
- 3,0
- 296.00 recensioni
- 100.00K
- Download
- Free
- Prezzo
Screenshot
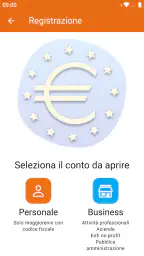
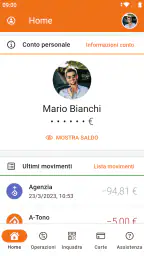
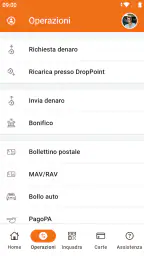
DropPay Pro e contro
Pro
- Apertura del conto e gestione direttamente dallo smartphone.
- Possibilità di effettuare bonifici e pagamenti in modo rapido.
- Interfaccia intuitiva, adatta anche a chi usa poco il mobile banking.
- Notifiche sulle operazioni per controllare facilmente le spese.
- Supporta pagamenti tramite QR code presso gli esercenti aderenti.
Contro
- La disponibilità dei servizi può dipendere dal circuito e dall’esercente.
- Per alcune funzioni è necessaria una verifica dell’identità.
- L’assistenza potrebbe risultare meno immediata nei momenti di maggiore richiesta.
- Non tutti i negozi accettano ancora i pagamenti tramite DropPay.
- Richiede uno smartphone compatibile e una connessione Internet attiva.
 Analisi di All-app
Ho provato DropPay come app di finanza personale e la prima impressione è abbastanza chiara: l’obiettivo è rendere i pagamenti più semplici da gestire dallo smartphone. Non è un’app pensata per intrattenere né uno strumento da usare solo per controllare il saldo; il suo interesse sta soprattutto nel modo in cui concentra le operazioni quotidiane in un ambiente digitale.
La proposta è interessante per chi preferisce ridurre l’uso del contante e avere un punto unico per le proprie attività di pagamento. Allo stesso tempo, non la considererei automaticamente la scelta migliore per chi cerca un’app bancaria completa, un sistema di investimento o una soluzione ricca di funzioni avanzate. In questa recensione cerco proprio di separare ciò che rende utile l’app da ciò che può creare qualche esitazione.
Come si presenta DropPay nell’uso quotidiano
DropPay appartiene alla categoria delle app finanziarie ed è sviluppata da A-Tono Payment Institute S.p.A. La distribuzione è gratuita, quindi il primo passo per valutarla non richiede un acquisto. Questo cambia il modo in cui giudico il prodotto: non devo chiedermi se il prezzo sia proporzionato alle funzioni, ma se il tempo necessario per imparare a usarla e la sua utilità pratica giustifichino l’aggiunta di un altro strumento finanziario sul telefono.
L’app è disponibile con classificazione PEGI 3, una scelta coerente con un servizio rivolto a un pubblico generale. È stata pubblicata il 25 settembre 2017 e la versione attuale è la 2.4.0, con compatibilità a partire da iOS 10. Questo dettaglio è importante per chi usa un dispositivo meno recente: prima di organizzare la propria gestione dei pagamenti intorno all’app, conviene verificare che il sistema operativo del proprio telefono sia compatibile.
La presenza sul mercato è concreta: DropPay ha superato le 100 mila installazioni, mentre la valutazione media è di 3,0 su 5, basata su più di 500 valutazioni. Le recensioni disponibili sono quasi 300. Io leggo questi numeri come un segnale misto: c’è un pubblico abbastanza ampio da averla provata, ma il giudizio complessivo suggerisce di non aspettarsi un’esperienza perfetta per ogni profilo.
Durante la prova, il punto centrale non è stato il numero di schermate o la quantità di opzioni, bensì la chiarezza del percorso. In un’app finanziaria ogni passaggio deve trasmettere sicurezza: capire dove si trova un’operazione, distinguere un’azione già completata da una ancora da verificare e sapere quale conferma si sta dando sono aspetti più importanti di un’interfaccia piena di elementi.
Il valore della gratuità va letto nel modo giusto
Il fatto che DropPay sia gratuita è un vantaggio immediato, soprattutto per chi vuole esplorare un’alternativa senza impegnarsi con un abbonamento. Non significa però che ogni possibile operazione collegata a un servizio finanziario sia necessariamente priva di condizioni: la gratuità dell’app e i costi eventuali delle singole attività sono concetti diversi. Prima di usarla come strumento principale, io controllerei sempre le condizioni applicabili alle operazioni che intendo effettuare.
Altri articoli dalla nostra redazione

Instagram decide cosa vediamo: il potere nascosto del feed

Spotify trasforma l’ascolto in abitudine, ma decide sempre più cosa sentiamo

Amazon Alexa sotto pressione: cosa succede quando rete e configurazione cedono

Amazon Music: una comunità discreta, più da ascoltare che da condividere

Zoom Workplace riduce la confusione nelle riunioni da mobile

Sblocca la Personalità del Tuo Telefono con ZEDGE™ Suonerie, Sfondi
Questa distinzione evita una delle valutazioni più superficiali che si fanno sulle app finanziarie. Un’app gratuita può essere conveniente se riduce la fatica nella gestione quotidiana, ma può risultare poco utile se il suo funzionamento non si adatta alle abitudini dell’utente. Nel caso di DropPay, il valore iniziale sta quindi nell’accesso senza prezzo, mentre il valore reale dipende dalla frequenza con cui si effettuano pagamenti e dal tipo di controllo che si desidera avere.
Io non la sceglierei soltanto perché è gratis. La prenderei in considerazione se il suo modo di organizzare i pagamenti risolvesse un problema concreto: evitare di portare contanti, tenere separate alcune spese, oppure avere una procedura digitale più ordinata per le operazioni ricorrenti. Se invece si cerca esclusivamente un’app per consultare il conto già posseduto, la gratuità da sola non basta a renderla indispensabile.
Un esempio realistico: la giornata con poche operazioni
Immagino una situazione semplice. Esco di casa con il telefono, devo effettuare alcuni pagamenti e preferisco non usare contanti. In questo scenario DropPay può avere senso come strumento dedicato: apro l’app, controllo di essere nell’area corretta, verifico i dettagli dell’operazione e procedo soltanto dopo aver letto con attenzione la conferma.
Il passaggio che considero più utile è proprio la verifica prima dell’invio. Quando si usano servizi finanziari, la velocità non deve diventare fretta. Un buon metodo consiste nel controllare ogni volta destinatario, importo e stato dell’operazione, invece di affidarsi alla memoria o di chiudere subito l’app dopo aver toccato il pulsante di conferma.
In una giornata con una sola o poche operazioni, questa routine resta gestibile. Se però si effettuano molti pagamenti diversi, la necessità di controllare ogni passaggio può diventare più pesante. Per questo non definirei DropPay semplicemente “veloce”: la sua comodità dipende da quanto il flusso dell’app coincide con il proprio modo di pagare.
Tre accorgimenti che fanno davvero la differenza
Il primo accorgimento è usare l’app con una routine di controllo sempre uguale. Io leggerei i dettagli prima della conferma e poi verificherei lo stato dell’operazione, senza considerarla conclusa soltanto perché la schermata è cambiata. È un comportamento banale, ma nelle app finanziarie riduce il rischio di confondere una richiesta inviata con un pagamento effettivamente completato.
Il secondo è separare l’esplorazione dall’uso reale. La prima volta conviene osservare con calma le sezioni disponibili e capire dove vengono mostrati i movimenti o le informazioni principali. Fare questa prova quando non si è di fretta aiuta a evitare errori durante un pagamento urgente, soprattutto se si passa da un’app bancaria tradizionale a un servizio con una logica diversa.
Il terzo riguarda il telefono stesso. Poiché DropPay gestisce attività finanziarie, io eviterei di usarla su un dispositivo condiviso o lasciato sbloccato. Non è una funzione dell’app, ma una regola pratica: blocco dello smartphone, aggiornamenti regolari e attenzione alle notifiche visibili sulla schermata iniziale sono parte dell’esperienza reale tanto quanto i pulsanti dell’interfaccia.
Un quarto suggerimento è confrontare il percorso con quello della propria banca prima di spostare tutte le abitudini. Se una determinata operazione è già semplice nell’app bancaria che uso ogni giorno, introdurre un secondo ambiente può aumentare il controllo, ma anche la confusione. Io partirei da un uso limitato e valuterei dopo qualche giorno se il nuovo flusso è davvero più comodo.
Confronto con le alternative più comuni
Rispetto a un’app bancaria tradizionale, DropPay può essere interessante per chi vuole un’esperienza più concentrata sui pagamenti. L’app della banca, però, tende a essere il punto di riferimento naturale per chi desidera controllare insieme conto, carte, movimenti e altri servizi collegati. Se queste informazioni sono la priorità, usare l’app bancaria può essere più lineare.
Rispetto al contante, una soluzione digitale offre maggiore ordine nella consultazione delle operazioni e può ridurre la necessità di avere banconote con sé. Il contante, d’altra parte, resta immediato in situazioni in cui il telefono non è disponibile o non si vuole dipendere da una procedura digitale. Io vedo DropPay come un’alternativa pratica, non come un motivo per eliminare ogni altra forma di pagamento.
Il confronto con i portafogli digitali è ancora diverso. Un portafoglio integrato nel telefono può risultare più naturale per chi vuole usare una carta già esistente con il minimo numero di passaggi. DropPay può avere più valore per chi cerca un ambiente specifico per i pagamenti, ma la scelta dipende da quanto si desidera aggiungere un’app separata al proprio ecosistema.
Questa è una delle principali questioni di convenienza: non si paga per scaricare l’app, ma si investe attenzione nell’imparare un nuovo percorso. Per un utente che effettua poche operazioni e ha già tutto organizzato altrove, il guadagno può essere ridotto. Per chi invece vuole distinguere le proprie attività di pagamento e gestirle con una soluzione dedicata, la gratuità rende la prova meno impegnativa.
Dove può creare attrito
La valutazione media di 3,0 mi invita a mantenere un giudizio prudente. Non la interpreto come una bocciatura automatica, ma come un segnale che l’esperienza può non essere uniforme. Le app finanziarie vengono giudicate severamente perché un piccolo problema di chiarezza, accesso o conferma pesa molto più di un difetto estetico in un’app comune.
Il limite più concreto, dal mio punto di vista, è il rischio di avere aspettative troppo alte dopo aver letto una descrizione orientata alla semplicità. “Facile” non significa necessariamente adatto a tutti i flussi di lavoro. Chi gestisce molte operazioni, più strumenti finanziari o esigenze di controllo dettagliate potrebbe desiderare una panoramica più ampia di quella offerta da un’app centrata sui pagamenti.
Un altro possibile attrito è la duplicazione. Se uso già una banca, un portafoglio digitale e altre app per dividere le spese, DropPay aggiunge un ulteriore luogo da controllare. Questo può essere un vantaggio se voglio separare le attività, ma uno svantaggio se il mio obiettivo principale è ridurre il numero di app e notifiche.
Anche la compatibilità va considerata prima dell’installazione. Il requisito minimo è iOS 10: chi possiede un dispositivo più vecchio o non aggiornabile potrebbe non riuscire a utilizzarla. Non è un problema per la maggior parte degli utenti con un sistema compatibile, ma è una verifica da fare prima di pianificare un passaggio completo alla piattaforma.
Per chi la consiglierei
La consiglierei a chi vuole provare gratuitamente un’app finanziaria focalizzata sui pagamenti e preferisce valutare con calma un’alternativa alle procedure abituali. È adatta soprattutto a chi usa lo smartphone come strumento principale, legge le conferme prima di autorizzare un’operazione e non ha bisogno di trasformare l’app in un centro completo per ogni aspetto della propria vita finanziaria.
Può essere utile anche a chi desidera sperimentare una separazione tra il conto bancario principale e alcune attività di pagamento. In questo caso non la userei in modo impulsivo: inizierei con operazioni semplici, prenderei confidenza con la cronologia e controllerei come vengono presentati gli stati delle transazioni. Solo dopo deciderei se inserirla stabilmente nelle mie abitudini.
La eviterei, invece, se cerco una soluzione unica per investimenti, gestione articolata del patrimonio o analisi finanziarie approfondite. Non la sceglierei neppure se mi infastidisce avere più applicazioni per pagare o se l’app della mia banca svolge già in modo chiaro tutto ciò che mi serve.
Per una persona poco abituata ai pagamenti digitali, la scelta dipende dalla disponibilità a imparare un nuovo flusso. La classificazione PEGI 3 rende l’app adatta a un pubblico generale, ma l’età indicata non sostituisce la prudenza: in ambito finanziario conta la capacità di comprendere ogni operazione e di proteggere il dispositivo.
Il mio giudizio sul rapporto tra utilità e costo
Il vantaggio economico più evidente è l’accesso gratuito. Questo permette di verificare personalmente se l’app risolve un’esigenza senza dover acquistare una versione premium. Per me è un punto a favore, ma non abbastanza per ignorare la valutazione media e la possibile sovrapposizione con strumenti già presenti sul telefono.
Il valore di DropPay cresce quando la sua organizzazione dei pagamenti è più comoda delle alternative che si usano già. Diminuisce quando l’utente cerca un sistema finanziario completo o quando ogni nuova app rende più difficile tenere sotto controllo le operazioni. È quindi un caso in cui la convenienza è molto personale: la stessa app può essere utile per chi vuole un canale dedicato e superflua per chi ha già una configurazione efficiente.
La mia raccomandazione è di provarla con aspettative realistiche. Non la installerei pensando di sostituire automaticamente tutti gli strumenti finanziari che uso, ma per capire se il suo percorso è più naturale per le mie necessità. Terrei il primo periodo di utilizzo semplice, controllerei con attenzione ogni transazione e confronterei la comodità con quella dell’app bancaria o del portafoglio digitale già disponibile.
In conclusione, DropPay è una scelta sensata per chi cerca un’app gratuita dedicata ai pagamenti e vuole sperimentare un’alternativa concreta alle abitudini tradizionali. La presenza di oltre 100 mila installazioni mostra che non si tratta di un progetto sconosciuto, ma la media di 3,0 suggerisce di affrontare la prova con spirito critico. La consiglierei come soluzione da valutare, non come scelta universale: se il suo flusso si adatta alle tue operazioni quotidiane, può diventare utile; se invece hai bisogno di una piattaforma bancaria completa, probabilmente troverai più valore altrove.
Domande frequenti
Che cos’è DropPay e come funziona?
DropPay è un servizio di pagamento digitale che consente di gestire denaro e transazioni direttamente dallo smartphone, senza dover utilizzare contanti per ogni operazione. Dopo la registrazione e la verifica dell’identità, l’utente può accedere alle funzioni disponibili, effettuare pagamenti, trasferire fondi e controllare i movimenti dall’app. Le opzioni possono variare in base al Paese, al profilo e agli aggiornamenti del servizio.
DropPay è sicuro da usare per pagamenti e trasferimenti?
DropPay adotta normalmente misure di sicurezza come autenticazione dell’utente, protezione dell’accesso all’app e sistemi di verifica delle operazioni. Tuttavia, la sicurezza dipende anche dal comportamento personale: è importante utilizzare una password robusta, non condividere codici di conferma, mantenere aggiornato il dispositivo e scaricare l’app esclusivamente da fonti ufficiali. Prima dell’uso, conviene consultare condizioni, limiti e informative sulla sicurezza.
Quali documenti servono per registrarsi a DropPay?
Per aprire un account DropPay potrebbe essere necessario fornire dati personali e completare una procedura di verifica dell’identità, soprattutto quando si desidera utilizzare funzioni finanziarie o aumentare i limiti operativi. In base al tipo di account e alle normative applicabili, l’app può richiedere un documento valido, informazioni anagrafiche e talvolta ulteriori verifiche. I requisiti possono cambiare nel tempo.
DropPay prevede costi, commissioni o limiti di utilizzo?
L’utilizzo di DropPay può essere soggetto a condizioni economiche diverse a seconda dell’operazione effettuata, del tipo di account e del servizio scelto. Alcune funzioni potrebbero essere gratuite, mentre trasferimenti, ricariche o altre operazioni potrebbero prevedere commissioni o limiti. Prima di confermare una transazione è consigliabile controllare sempre il riepilogo mostrato nell’app e il tariffario ufficiale aggiornato.
Cosa fare se un pagamento non riesce o non riconosco un’operazione?
In caso di pagamento rifiutato, trasferimento bloccato o operazione non riconosciuta, è consigliabile controllare innanzitutto la connessione, il saldo disponibile, i limiti dell’account e lo stato del destinatario. Non bisogna ripetere molte volte l’operazione senza verificare il risultato, per evitare duplicazioni. Per movimenti sospetti, occorre proteggere immediatamente l’account e contattare l’assistenza ufficiale tramite i canali indicati nell’app.


